据2026年11月13日刊发的报道,美国司法部、商业和金融行业组织,以及去中心化金融(DeFi)企业组成的联盟,先后提交法庭文件,支持对伊利诺伊州数字资产税的法律挑战。各方质疑的重点包括:按资产价值而非收益计税的方式,以及拟议征税规则可能涉及的责任范围。这些主张仍有待法院审理。
税收规定与诉讼进展
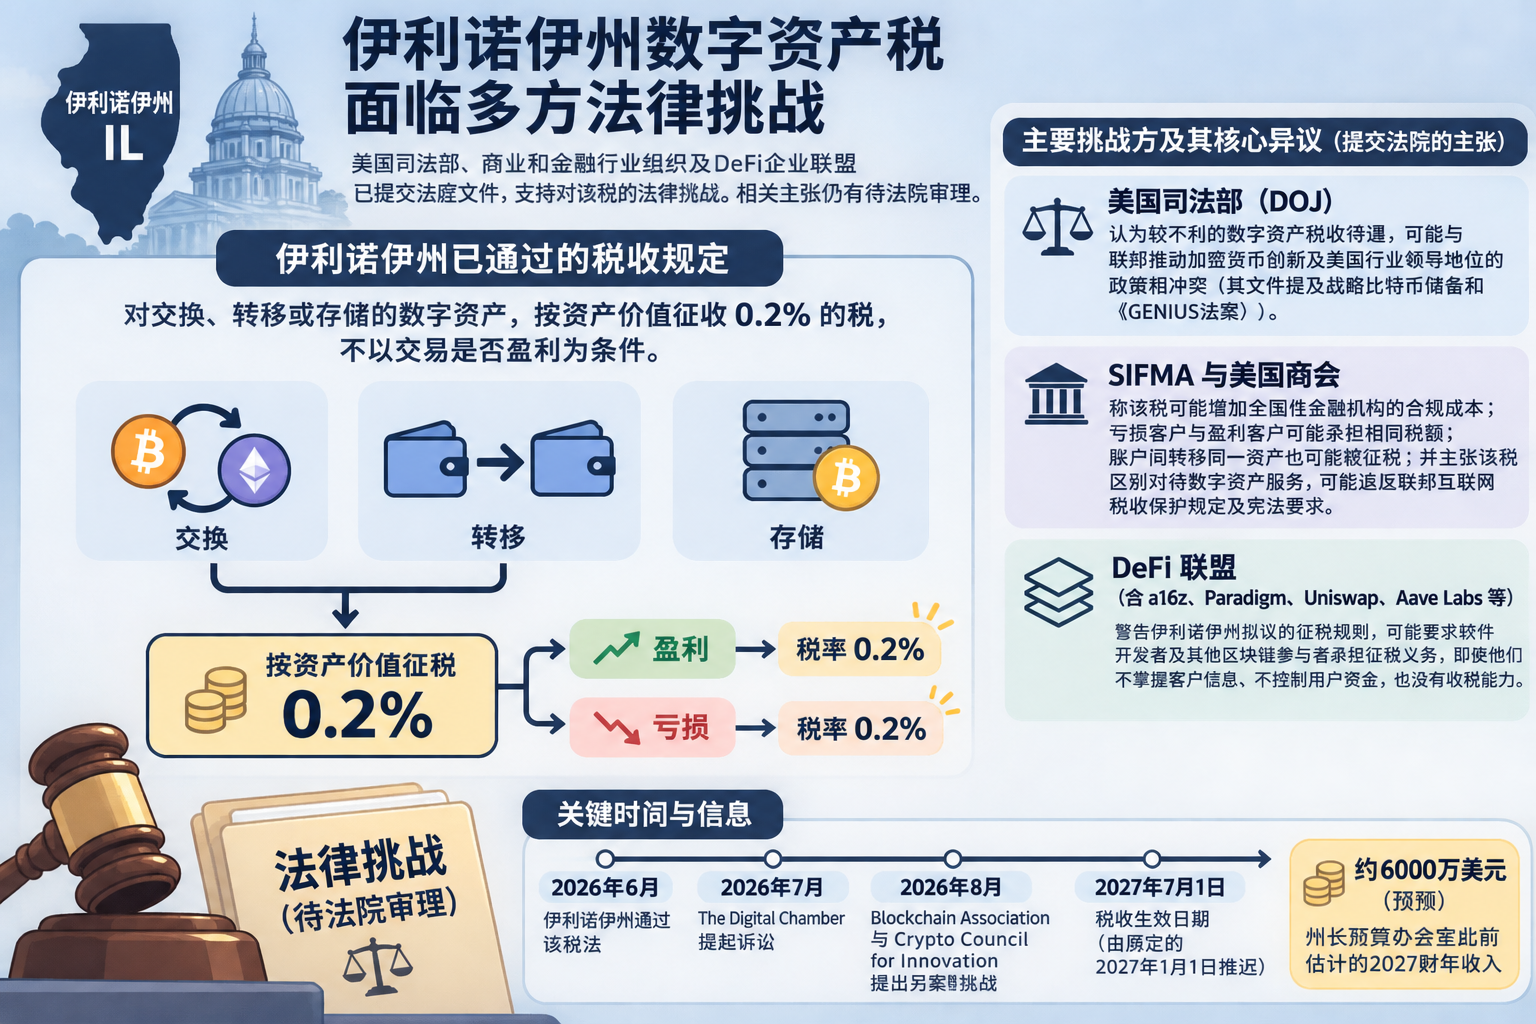
伊利诺伊州于2026年6月通过的法律,对交换、转移或存储的数字资产按价值征收0.2%的税,不以交易是否盈利为条件。该税原定于2027年1月1日生效,后推迟至2027年7月1日,以便为法律挑战留出更多时间。州长预算办公室此前估计,这项税收可在2027财年带来6000万美元收入;这一数字是当时的预测,并非实际税收。
The Digital Chamber于2026年7月起诉伊利诺伊州总检察长Kwame Raoul和州税务官员David Harris。Blockchain Association与Crypto Council for Innovation于同年8月另行提出挑战。
行业组织与司法部提出的异议
在11月6日的法庭文件中,美国证券业和金融市场协会(SIFMA)与美国商会称,该税可能影响全美的银行、经纪交易商、托管机构和资产管理公司,增加识别伊利诺伊州客户、评估资产价值及判断应税交易的合规成本。两家组织指出,亏损客户与盈利客户可能承担相同税额;客户在自己名下的两个账户之间转移同一资产,也可能在没有出售或获利的情况下被征税。它们还主张,该税对数字资产服务的待遇有别于可比的传统资产交易,可能违反联邦互联网税收保护规定及宪法要求。这些均是提交法院的法律主张,并非已获确认的判决。
美国司法部同样在11月6日提交文件,认为较不利的数字资产税收待遇可能与联邦推动加密货币创新及美国行业领导地位的政策相冲突。其文件提及战略比特币储备,以及确立稳定币联邦规则的《GENIUS法案》。
由Andreessen Horowitz、Paradigm、Uniswap和Aave Labs等参与的DeFi联盟,则在11月11日的文件中警告:伊利诺伊州拟议的征税规则可能要求软件开发者及其他区块链参与者承担征税义务,即使他们不掌握客户信息、不控制用户资金,也没有收税能力。这一争议针对拟议规则的责任安排,不能视为相关义务已正式实施。
伊利诺伊州众议院议长Emanuel “Chris” Welch此前将该措施描述为更广泛的民生成本议程的一部分,称其旨在填补企业税收漏洞,并让大型科技公司和加密货币亿万富翁承担应有份额。报道刊发前,参与推动该立法的议员及州长办公室未回应置评请求。